


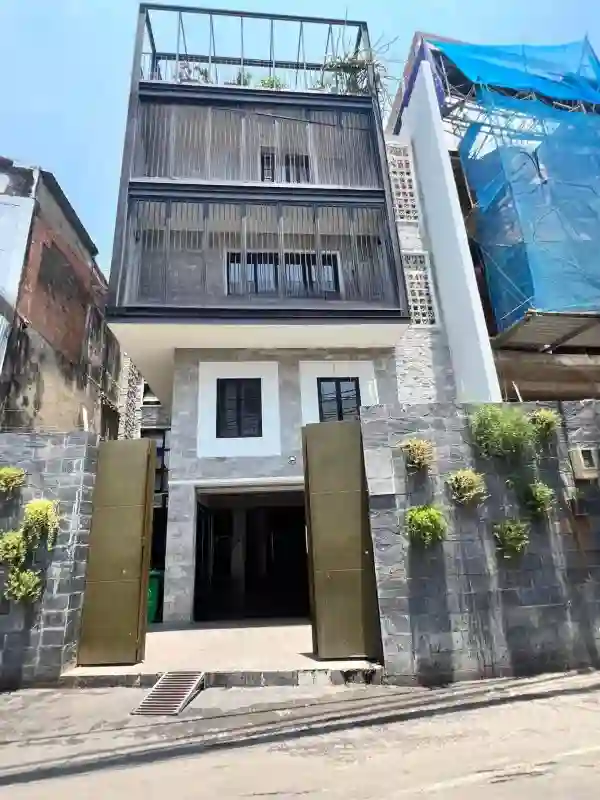


90 triệu đồng mỗi tháng. Đều đặn. Không cần đăng tin rao vặt. Không cần dẫn khách đi xem. Không cần sửa chữa lặt vặt. Vì tòa nhà này đã có người thuê. Đã vận hành ổn định. Đã ra tiền từ lâu. Người mua tiếp quản là tiếp quản luôn dòng tiền. Không phải bắt đầu từ con số 0.
Nghe thì hấp dẫn. Nhưng em làm nghề này đủ lâu để biết một điều. Con số càng đẹp thì càng phải mổ xẻ kỹ. Trong bài này, em sẽ phân tích dòng tiền 90 triệu/tháng. Phân tích như một giám đốc tài chính đọc báo cáo doanh nghiệp. Để anh chị thấy rõ phần thịt, phần xương. Và cả những rủi ro có thể ẩn sau con số đẹp. Vì với tài sản 32,8 tỷ, một quyết định sai không chỉ tốn tiền. Mà tốn rất nhiều tiền.
90 triệu/tháng dưới lăng kính CFO
Tỷ suất gộp 3,29%: con số quảng cáo
Bắt đầu với phép tính đơn giản nhất. 90 triệu × 12 tháng = 1,08 tỷ đồng/năm. Trên giá mua 32,8 tỷ, tỷ suất dòng tiền gộp khoảng 3,29%/năm. Đây là con số “quảng cáo”. Đúng nhưng chưa đủ. Giống như doanh thu gộp của công ty chưa trừ chi phí.
Trừ chi phí thực tế: còn lại bao nhiêu?
Bây giờ trừ chi phí thực tế. Một tòa nhà 5 tầng cho thuê văn phòng không thể vận hành với chi phí bằng 0. Các khoản phải tính gồm: phí quản lý vận hành. Hoặc thời gian công sức nếu tự quản lý. Bảo trì định kỳ: thang máy nếu có, hệ thống PCCC, điện nước, sơn sửa mặt ngoài. Thuế thu nhập từ hoạt động cho thuê. Bảo hiểm tài sản. Và quan trọng nhất — thời gian trống giữa các hợp đồng thuê.
Trong thực tế, hiếm có tòa nhà nào lấp đầy 100% quanh năm. Tính thận trọng với tỷ lệ lấp đầy 90-95%. Chi phí vận hành 10-15% doanh thu. Thu nhập thực còn lại khoảng 860-920 triệu đồng/năm. Tương đương tỷ suất thực khoảng 2,6-2,8%/năm.
So với gửi tiết kiệm: chọn dòng tiền hay tăng giá vốn?
So sánh với các kênh đầu tư khác để thấy bức tranh đầy đủ. Gửi tiết kiệm 32,8 tỷ với lãi suất khoảng 4-5%/năm. Đây là mức tham khảo tại thời điểm viết bài. Anh chị cần cập nhật lãi suất hiện hành. Thu nhập từ tiết kiệm: 1,3-1,6 tỷ đồng/năm. Cao hơn dòng tiền từ tòa nhà. Lại không tốn công quản lý.
Nhưng tiền gửi ngân hàng không tăng giá trị vốn theo thời gian. Trong khi 218m² đất tại Bình Thạnh có kỳ vọng tăng giá theo năm tháng. Đây là khác biệt bản chất giữa hai kênh. Một bên cho thu nhập cố định trên vốn đứng yên. Một bên cho thu nhập thấp hơn nhưng vốn có khả năng tăng trưởng. Nhà đầu tư chọn tòa nhà là người đặt cược vào tổng lợi nhuận. Tổng lợi nhuận = dòng tiền + tăng giá đất. Không chỉ nhìn vào tỷ suất cho thuê đơn thuần.
Đòn bẩy tài chính: vay nhiều có nguy hiểm?
Một phép tính nữa mà nhà đầu tư tổ chức luôn làm: đòn bẩy tài chính. Giả sử vay ngân hàng 50% giá trị (16,4 tỷ). Lãi suất khoảng 10%/năm. Tiền lãi mỗi năm khoảng 1,64 tỷ đồng. Cao hơn cả doanh thu cho thuê 1,08 tỷ. Nghĩa là nếu vay nhiều, dòng tiền hàng tháng sẽ âm. Tiền thuê không đủ trả lãi ngân hàng.
Kết luận thẳng thắn: tài sản này phù hợp với nhà đầu tư có vốn tự có lớn. Hoặc chỉ vay với tỷ lệ thấp (dưới 30%). Ai định vay 70% để “lướt sóng” dòng tiền thì nên tính lại thật kỹ.
Thẩm định hợp đồng thuê: 5 việc bắt buộc phải làm
Dòng tiền 90 triệu/tháng chỉ có giá trị khi nó bền vững. Muốn biết có bền vững không, phải đọc hợp đồng thuê hiện tại. Không nghe nói miệng. Dưới đây là 5 việc bắt buộc. Nhà đầu tư chuyên nghiệp nào cũng làm trước khi xuống tiền.
Thứ nhất: xem toàn bộ hợp đồng thuê đang hiệu lực
Thời hạn còn lại bao lâu? Giá thuê hiện tại là bao nhiêu? Điều khoản tăng giá định kỳ thế nào? Mỗi năm tăng bao nhiêu phần trăm? Tiền đặt cọc bao nhiêu tháng? Điều kiện chấm dứt hợp đồng trước hạn của mỗi bên ra sao? Một hợp đồng còn 3 năm với điều khoản tăng giá rõ ràng có giá trị rất khác. Khác hẳn hợp đồng sắp hết hạn trong 3 tháng tới.
Thứ hai: kiểm tra lịch sử thanh toán 12 tháng gần nhất
Khách thuê có trả đúng hạn không? Có tháng nào trễ không? Có đang nợ tiền không? Sao kê ngân hàng hoặc biên nhận thu tiền là bằng chứng. Lời nói của người bán không phải bằng chứng.
Thứ ba: phân tích cơ cấu khách thuê
90 triệu đến từ một khách thuê lớn duy nhất? Hay từ nhiều khách nhỏ cộng lại? Nếu là một khách lớn, rủi ro tập trung rất cao. Khách đó rời đi thì dòng tiền về 0 ngay lập tức. Phải mất nhiều tháng mới lấp đầy lại được. Nhiều khách nhỏ thì an toàn hơn. Nhưng tốn công quản lý hơn.
Thứ tư: đối chiếu chi phí vận hành thực tế 12 tháng
Tiền điện nước khu vực chung là bao nhiêu? Chi phí bảo trì sửa chữa thế nào? Phí quản lý (nếu thuê đơn vị quản lý) ra sao? Còn các khoản thuế phí khác? Con số này cho biết tỷ suất thực. Chính xác hơn mọi ước tính.
Thứ năm: gặp trực tiếp khách thuê hiện tại (nếu có thể)
Hỏi về ý định gia hạn. Mức độ hài lòng với tòa nhà thế nào? Có vấn đề gì về cơ sở vật chất không? Người đang trả tiền thuê mỗi tháng là nguồn thông tin trung thực nhất về tài sản.
Vị trí gần chợ Bà Chiểu: lợi thế của phân khúc văn phòng “vừa túi”
Tòa nhà nằm tại Bình Thạnh, gần chợ Bà Chiểu. Khu vực có mật độ dân cư cao. Hoạt động thương mại sầm uất lâu đời. Với phân khúc văn phòng cho thuê, vị trí này có lợi thế rất riêng. Nó phục vụ nhóm doanh nghiệp vừa và nhỏ. Nhóm này muốn thuê văn phòng gần trung tâm. Nhưng không chịu nổi giá thuê Quận 1.
Hãy so sánh thẳng thắn. Văn phòng tại Quận 1 có giá thuê cao hơn đáng kể. Nhưng giá mua tài sản cũng cao hơn gấp nhiều lần. Nên tỷ suất sinh lời trên vốn chưa chắc đã tốt hơn. Trong khi đó, từ chợ Bà Chiểu đi Quận 1 chỉ khoảng 10-15 phút. Đi Phú Nhuận còn gần hơn. Với doanh nghiệp SME, bài toán rất thực tế. Thuê ở Bình Thạnh tiết kiệm 30-40% chi phí mặt bằng so với Quận 1. Đây là mức chênh lệch tham khảo. Cần khảo sát giá thuê thực tế. Nhân viên đi làm vẫn thuận tiện. Đối tác đến gặp vẫn dễ tìm. Đó là lý do phân khúc văn phòng Bình Thạnh luôn có cầu ổn định.
Đặt cạnh Phú Nhuận — đối thủ cạnh tranh trực tiếp trong phân khúc văn phòng tầm trung. Khu vực chợ Bà Chiểu có lợi thế về mật độ dân cư. Tiện ích ăn uống, mua sắm phục vụ nhân viên văn phòng đầy đủ. Buổi trưa, nhân viên không phải đi xa để ăn uống. Cuối giờ, di chuyển về các quận lân cận đều thuận đường. Những chi tiết đời sống này tưởng nhỏ. Nhưng lại là yếu tố giữ chân khách thuê lâu dài. Khách thuê ở lâu thì dòng tiền mới ổn định.
218m² ngang 9,6m: phân tích đa tầng một tài sản lớn
Kích thước đất “khủng” ở trung tâm
Diện tích 218m² với mặt ngang 9,6m và chiều dài 22,5m. Đây là kích thước đất thuộc hàng “khủng” ở khu vực trung tâm. Ngang gần 10m cho phép thiết kế sảnh đón rộng. Bố trí văn phòng không bị cảm giác chật chội. Khác hẳn những căn nhà phố cải tạo thành văn phòng. Đây chính là sự khác biệt. Giữa “tòa nhà văn phòng được xây đúng công năng” và “nhà ở tận dụng cho thuê”. Khách thuê doanh nghiệp cảm nhận được ngay từ lần đầu bước vào.
Góc độ người mua để ở: không phù hợp
Nhìn từ góc độ người mua để ở. Thẳng thắn mà nói, đây không phải tài sản dành cho nhu cầu ở gia đình. 218m² với 5 tầng, 7 không gian văn phòng là quá lớn cho một gia đình. Chi phí vận hành, điện nước, bảo trì hàng tháng sẽ rất cao nếu chỉ để ở. Ai mua với mục đích ở thì đang dùng sai công năng của tài sản. Giống như mua xe tải để đi chợ.
Góc độ nhà đầu tư: tài sản sinh lời sẵn sàng
Nhìn từ góc độ nhà đầu tư. Đây là tài sản được thiết kế để sinh lời. Công trình 5 tầng hoàn thiện, đang vận hành. Pháp lý sổ hồng riêng, hoàn công đầy đủ (theo tin rao). Người mua tiết kiệm được 1-2 năm xây dựng. Tiết kiệm thời gian lấp đầy khách thuê so với mua đất rồi tự phát triển. Với nhà đầu tư tổ chức, “thời gian đưa vào khai thác” cũng là một loại chi phí. Tài sản này đã vượt qua giai đoạn tốn kém nhất đó.
Góc độ thanh khoản: kén khách nhưng biên tốt
Nhìn từ góc độ thanh khoản. Phải nói thật, phân khúc trên 30 tỷ là phân khúc kén khách. Số người đủ tầm tài chính để mua không nhiều. Mỗi người đều tính toán rất kỹ trước khi xuống tiền. Thời gian bán lại có thể kéo dài hơn hẳn so với nhà phố 5-10 tỷ. Bù lại, một khi đã tìm được người mua phù hợp thì giá trị giao dịch lớn. Biên thương lượng thường tốt hơn cho bên bán. Vì người mua ở phân khúc này ít khi “trả giá cho vui”.
Ai đủ tầm mua tòa nhà 32,8 tỷ?
Đây là câu hỏi ít người đặt ra nhưng rất quan trọng. Tài sản này phù hợp với ba nhóm. Nhóm một: nhà đầu tư cá nhân có vốn tự có lớn. Đang tìm nơi “đỗ” tiền an toàn hơn ngân hàng. Có thêm dòng tiền hàng tháng. Nhóm hai: doanh nghiệp cần trụ sở. Mua để vừa làm văn phòng công ty. Vừa cho thuê phần diện tích dư. Một công đôi việc. Nhóm ba: các quỹ đầu tư nhỏ, family office. Tìm tài sản tăng trưởng dài hạn tại trung tâm TP.HCM.
Ngược lại, tài sản này không phù hợp với người mua nhà lần đầu. Không phù hợp với nhà đầu tư nhỏ lẻ muốn lướt sóng ngắn hạn. Không phù hợp với người phải vay ngân hàng tỷ lệ cao như đã phân tích ở trên. Mua sai phân khúc còn nguy hiểm hơn mua sai giá. Vì tài sản lớn mà kẹt vốn thì không có đường lui dễ dàng.
Lưu ý chân thành trước khi quyết định
- Giá chào chưa thống nhất: tiêu đề ghi 32,8 tỷ. Đường link ghi 32,9 tỷ. Nội dung ghi “giảm 800 triệu còn 32,9 tỷ” rồi lại ghi “giá bán 32,8 tỷ”. Với tài sản hơn 30 tỷ, chênh lệch vài trăm triệu cũng là con số đáng kể. Anh chị cần xác nhận giá chính xác với chủ trước mọi đàm phán.
- Thang máy — câu hỏi bắt buộc: tin gốc mô tả 5 tầng với 7 không gian văn phòng. Nhưng không đề cập thang máy. Một tòa nhà văn phòng 5 tầng không có thang máy sẽ bị giảm giá trị khai thác đáng kể. Khách thuê văn phòng ở tầng 4-5 sẽ e ngại. Giá thuê khó đạt mức tối ưu. Bắt buộc xác minh khi xem nhà.
- Hoàn công phải khớp hiện trạng: với tài sản giá trị lớn, em khuyên anh chị thuê đơn vị đo đạc. Hoặc kiểm tra độc lập để đối chiếu diện tích, số tầng thực tế với giấy hoàn công. Chi phí vài triệu đồng cho việc này là không đáng kể so với giá trị 32,8 tỷ. Nhưng có thể phát hiện những vấn đề pháp lý mà mắt thường không thấy.
- Rủi ro khách thuê hiện tại: nếu toàn bộ hoặc phần lớn 90 triệu/tháng đến từ một khách thuê lớn, hãy đánh giá kịch bản khách đó rời đi. Mất bao lâu để tìm khách mới? Chi phí trống trong thời gian đó là bao nhiêu? Giá thuê thị trường hiện tại có còn đạt 90 triệu không?
- Chi phí bảo trì tòa nhà lớn: 5 tầng, 5 WC, hệ thống điện nước quy mô văn phòng. Chi phí bảo trì định kỳ hàng năm không nhỏ. Yêu cầu người bán cung cấp lịch sử chi phí bảo trì 1-2 năm gần nhất để tính toán chính xác.
Kết luận
32,8 tỷ cho một tòa nhà 5 tầng đang cho thuê 90 triệu/tháng tại Bình Thạnh. Đây không phải món hời “mua là thắng”. Mà là một tài sản đầu tư nghiêm túc dành cho nhà đầu tư nghiêm túc. Tỷ suất dòng tiền thực khoảng 2,6-2,8%/năm sau chi phí. Không phải con số gây choáng ngợp. Nhưng cộng với kỳ vọng tăng giá của 218m² đất trung tâm. Cộng với sự ổn định của dòng tiền hiện hữu. Đây là phương án “ngủ ngon” cho người có vốn lớn.
Lời khuyên cuối cùng của em: đừng mua vì con số 90 triệu/tháng. Hãy mua sau khi đã đọc hợp đồng thuê. Đã xem sao kê thanh toán. Đã đi hết 5 tầng tòa nhà. Đã tính toán kỹ mọi chi phí. Nhà đầu tư tổ chức không bao giờ mua bằng cảm xúc. Với 32,8 tỷ, anh chị cũng không nên.
Thông số kỹ thuật
| Hạng mục | Chi tiết |
|---|---|
| Giá chào | 32,8 tỷ theo nội dung (tiêu đề/link ghi 32,8-32,9 tỷ — cần xác nhận lại) |
| Diện tích đất | 218m² (9,6m × 22,5m) |
| Kết cấu | 1 trệt + 1 lửng + 3 lầu (5 tầng) |
| Công năng | ~7 không gian văn phòng, 5 WC |
| Thang máy | Chưa ghi trong tin gốc — bắt buộc xác minh |
| Dòng tiền hiện tại | ~90 triệu/tháng (theo tin rao — kiểm chứng hợp đồng) |
| Tỷ suất gộp | ~3,29%/năm (chưa trừ chi phí) |
| Pháp lý | Sổ hồng riêng, hoàn công đầy đủ (theo tin rao — xem bản chính) |
| Vị trí | Bình Thạnh, gần chợ Bà Chiểu |
Câu hỏi thường gặp
Tỷ suất 3,3%/năm có phải quá thấp không?
Đó là tỷ suất gộp chưa trừ chi phí. Thực tế còn khoảng 2,6-2,8%/năm. So với lãi suất tiết kiệm thì thấp hơn. Nhưng tài sản này còn có kỳ vọng tăng giá đất. Nhà đầu tư cần nhìn tổng lợi nhuận. Tổng lợi nhuận = dòng tiền + tăng giá vốn. Không chỉ nhìn tỷ suất cho thuê.
90 triệu/tháng có phải con số đảm bảo không?
Không. Đó là doanh thu hiện tại theo tin rao. Anh chị phải xem hợp đồng thuê. Xem lịch sử thanh toán 12 tháng. Đánh giá khả năng duy trì của dòng tiền này. Trước khi coi nó là cơ sở định giá.
Vay ngân hàng 50% để mua tòa nhà này có nên không?
Cần tính kỹ. Tiền lãi vay có thể cao hơn doanh thu cho thuê. Dẫn đến dòng tiền âm hàng tháng. Tài sản này phù hợp hơn với vốn tự có lớn. Hoặc tỷ lệ vay thấp.
Tòa nhà 5 tầng không có thang máy thì ảnh hưởng thế nào?
Ảnh hưởng đáng kể đến giá trị khai thác. Khách thuê văn phòng tầng cao sẽ e ngại. Giá thuê khó tối ưu. Đây là điểm bắt buộc phải xác minh khi xem nhà.
Mua tòa nhà đang cho thuê cần kiểm tra pháp lý gì khác nhà phố thường?
Ngoài sổ hồng và hoàn công, cần kiểm tra hợp đồng thuê hiện tại. Kiểm tra nghĩa vụ thuế từ hoạt động cho thuê. Đối chiếu hiện trạng sử dụng với mục đích được phép trong giấy tờ.
Xem thêm
- Bán nhà Bình Thạnh — tổng hợp tin bán nhà Bình Thạnh
- Bán nhà Xô Viết Nghệ Tĩnh 99m² — phân khúc đầu tư phát triển
- Bán nhà Bình Thạnh 45m² ngang 6m — phân khúc nhà phố
Thông tin trong bài do chủ nhà/người giới thiệu cung cấp. Người mua nên xem sổ hồng bản chính, kiểm tra hợp đồng thuê và khảo sát thực tế trước khi giao dịch.
Cập nhật: 16/10/2026 | Liên hệ xem nhà: Luu Quan An – 0933 585 649 (môi giới Bình Thạnh)
Đặc điểm của bất động sản
Diện tích
218m2
Mức giá
32.79 tỷ
Hướng Bacon
6.6
Mặt tiền
6.6 mét
Đường vào
8 mét
Số tầng
5 tầng
Số phòng ngủ
7 phòng
Số Tolet
5 tolet
Nội thất
Tặng Nội Thất Cao Cấp
